Bagaimana Sistem NCD (No Claim Discount) Berfungsi?
 Nabil Farhan· · Bacaan 5 minit
Kandungan
Ramai pemilik kereta tahu NCD boleh membantu mengurangkan premium insurans. Tetapi, tidak semua orang tahu bagaimana sistem NCD berfungsi dan apa yang boleh menyebabkan NCD terjejas.
NCD (No Claim Discount) ialah diskaun yang diberikan berdasarkan rekod tuntutan insurans anda. Untuk kereta persendirian, kadar NCD boleh meningkat sehingga 55% selepas lima tahun tanpa tuntutan yang menjejaskan NCD.
Jadi, semakin lama anda mengekalkan rekod tanpa tuntutan yang menjejaskan NCD, semakin tinggi diskaun yang boleh anda nikmati semasa renew insurans.
Apa Itu NCD?
NCD bermaksud No Claim Discount atau Diskaun Tanpa Tuntutan.
Mudah cerita, NCD ialah diskaun pada premium insurans yang anda kumpul berdasarkan tempoh tanpa tuntutan yang menjejaskan kelayakan NCD.
Contohnya, jika anda mempunyai NCD 55%, diskaun 55% digunakan pada premium asas yang berkenaan.
Namun, NCD 55% tidak bermaksud harga akhir polisi semestinya 55% lebih murah. Jumlah sebenar yang perlu dibayar juga boleh dipengaruhi oleh jenis perlindungan, add-on dan faktor lain dalam pengiraan premium.
Kadar NCD Kereta dan Motosikal
Kadar NCD berbeza antara kereta persendirian dan motosikal.
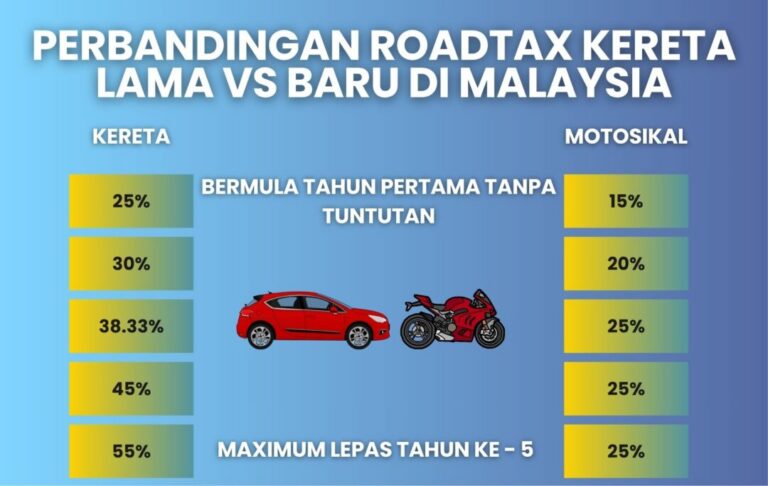
| Tempoh tanpa tuntutan | Kereta persendirian | Motosikal |
|---|---|---|
| Selepas 1 tahun | 25% | 15% |
| Selepas 2 tahun | 30% | 20% |
| Selepas 3 tahun | 38.33% | 25% |
| Selepas 4 tahun | 45% | 25% |
| Selepas 5 tahun dan seterusnya | 55% | 25% |
Bagi kereta persendirian, NCD maksimum ialah 55%. Bagi motosikal, kadar maksimum ialah 25%.
Contoh mudah
Katakan premium asas yang berkenaan ialah RM1,000.
Jika anda mempunyai NCD 25%:
RM1,000 × 25% = RM250
Jadi, selepas diskaun NCD:
RM1,000 − RM250 = RM750
Ini ialah contoh mudah untuk menunjukkan kesan NCD. Harga akhir polisi sebenar boleh berbeza selepas mengambil kira perlindungan, add-on dan caj lain yang berkenaan.
Apa Berlaku Jika Anda Membuat Tuntutan?
Kesan terhadap NCD bergantung pada jenis tuntutan dan keadaan kemalangan.
Own Damage Claim
Jika anda bersalah dalam kemalangan dan membuat tuntutan terhadap polisi komprehensif sendiri, NCD anda boleh terjejas dan kelayakan NCD boleh hilang pada pembaharuan seterusnya.
Sebab itu, sebelum membuat tuntutan untuk kerosakan kecil, anda mungkin mahu membandingkan kos pembaikan dengan nilai NCD yang berisiko terjejas.
Tuntutan Pihak Ketiga
Jika kemalangan bukan disebabkan oleh anda, anda boleh membuat tuntutan terhadap syarikat insurans pihak yang bersalah.
Dalam keadaan tertentu, NCD anda tidak terjejas.
Jika anda mempunyai polisi komprehensif, anda juga mungkin boleh menggunakan Own Damage Knock-for-Knock (OD-KFK). BNM menyatakan NCD tidak terjejas bagi OD-KFK apabila syarat tertentu dipenuhi, termasuk anda bukan pihak yang bersalah, tiada tuntutan kecederaan badan pihak ketiga dan kemalangan tidak melibatkan kenderaan kerajaan atau awam.
Jadi, jangan anggap semua kemalangan akan menyebabkan NCD anda hilang.
Adakah Tuntutan Cermin Depan Menjejaskan NCD?
Ia bergantung pada perlindungan yang anda ada.
Jika anda mempunyai windscreen cover, tuntutan cermin biasanya dibuat di bawah perlindungan tersebut dan tidak menjejaskan NCD, tertakluk kepada terma polisi.
Jika tiada perlindungan windscreen dan tuntutan dibuat di bawah polisi komprehensif utama, NCD boleh terjejas.
Sebab itu, perlindungan windscreen boleh dipertimbangkan jika kos menggantikan cermin kereta anda agak tinggi.
Boleh Ke NCD Dipindahkan ke Kereta Baharu?
Ya, NCD yang anda kumpul boleh dipindahkan ke kereta baharu dalam keadaan yang dibenarkan, tertakluk kepada syarat syarikat insurans.
NCD bukan semata-mata “terikat” kepada kereta lama. Rekod NCD disimpan secara berpusat dan boleh digunakan apabila anda menukar kenderaan atau syarikat insurans, tertakluk kepada proses dan syarat yang ditetapkan.
Jika anda baru membeli kereta, semak proses pemindahan NCD sebelum membeli polisi baharu.
Cara Semak NCD Anda
Sebelum renew insurans, elok semak dahulu kadar NCD yang anda layak dapat.
Anda boleh:
- Semak rekod NCD melalui saluran yang disediakan.
- Masukkan maklumat kenderaan semasa mendapatkan sebut harga.
- Semak kadar NCD yang dipaparkan dalam sebut harga.
- Jika kadar yang dipaparkan tidak seperti yang anda jangka, hubungi syarikat insurans untuk pengesahan.
Anda juga boleh gunakan NCD Checker BJAK atau semak NCD semasa mendapatkan sebut harga insurans.
Jika terdapat perbezaan pada rekod, sebaiknya selesaikan isu tersebut dengan syarikat insurans sebelum membuat pembaharuan.
Tips Untuk Kekalkan NCD
1. Semak NCD sebelum renew
Jangan terus renew tanpa menyemak kadar NCD anda.
Pastikan diskaun yang digunakan dalam sebut harga adalah betul.
2. Pertimbangkan kos sebelum membuat tuntutan kecil
Untuk kerosakan kecil, bandingkan dahulu kos pembaikan dengan nilai NCD yang mungkin terjejas.
Tiada jumlah tertentu yang sesuai untuk semua orang kerana premium dan NCD setiap pemilik berbeza.
3. Pertimbangkan perlindungan tambahan yang sesuai
Sesetengah perlindungan tambahan boleh membantu mengelakkan tuntutan dibuat di bawah polisi utama.
Contohnya, windscreen cover boleh membantu melindungi kos penggantian cermin tanpa menggunakan tuntutan di bawah polisi utama, tertakluk kepada terma perlindungan.
4. Bandingkan premium semasa renew
NCD ialah satu faktor yang mempengaruhi premium. Harga insurans juga boleh berbeza berdasarkan penilaian risiko, kenderaan dan perlindungan yang dipilih.
Jadi, jangan hanya tengok NCD. Bandingkan juga perlindungan dan premium yang ditawarkan.
Adakah NCD Sah Untuk Semua Jenis Kenderaan?
Tidak semua kenderaan menggunakan kadar NCD yang sama.
Sebagai contoh, kadar NCD kereta persendirian boleh mencapai 55%, manakala kadar motosikal maksimum ialah 25%.
Sebab itu, jangan gunakan kadar NCD kereta apabila mengira premium motosikal.
NCD dan Harga Insurans Kereta
NCD memang boleh membantu mengurangkan premium, tetapi harga insurans bukan ditentukan oleh NCD sahaja.
Antara perkara yang boleh mempengaruhi premium termasuk:
- Jenis dan model kereta
- Umur kenderaan
- Jumlah perlindungan
- Profil risiko
- NCD
- Perlindungan tambahan
- Faktor lain yang digunakan dalam penilaian premium
Anda boleh baca lebih lanjut tentang cara kira premium insurans kereta mengikut umur dan model.
NCD Bukan Satu-Satunya Cara Untuk Jimat
Selain mengekalkan NCD, anda juga boleh melihat semula perlindungan yang anda perlukan semasa renew.
Contohnya, jika anda mahu perlindungan tambahan seperti Special Perils, pastikan anda memahami kos tambahan dan manfaatnya sebelum memilih.
Anda boleh rujuk jenis perlindungan tambahan yang tersedia sebelum renew.
Untuk maklumat tentang roadtax pula, anda boleh semak kadar roadtax kereta mengikut kapasiti enjin.
Kesimpulan
NCD ialah salah satu cara untuk mengurangkan premium insurans apabila anda mempunyai rekod tanpa tuntutan yang menjejaskan NCD.
Bagi kereta persendirian, kadar NCD meningkat daripada 25% selepas tahun pertama sehingga maksimum 55% selepas lima tahun.
Namun, bukan semua tuntutan memberi kesan yang sama kepada NCD. Jenis tuntutan dan keadaan kemalangan perlu dilihat terlebih dahulu.
Sebelum renew, semak NCD anda, bandingkan premium dan pastikan perlindungan yang dipilih sesuai dengan keperluan.
Soalan lazim
Apakah maksud NCD dalam insurans kereta?
NCD bermaksud No Claim Discount atau Diskaun Tanpa Tuntutan. Ia ialah diskaun yang diberikan kepada pemilik kenderaan berdasarkan rekod tanpa tuntutan yang menjejaskan NCD sepanjang tempoh perlindungan insurans.
Berapakah kadar maksimum NCD untuk kereta persendirian?
Kadar maksimum NCD bagi kereta persendirian ialah 55%. Kadar ini biasanya dicapai selepas lima tahun atau lebih tanpa membuat tuntutan yang menjejaskan NCD.
Bagaimanakah kadar NCD dikira?
Bagi kereta persendirian, kadar NCD biasanya meningkat seperti berikut:
-
Selepas satu tahun tanpa tuntutan: 25%.
-
Selepas dua tahun tanpa tuntutan: 30%.
-
Selepas tiga tahun tanpa tuntutan: 38.33%.
-
Selepas empat tahun tanpa tuntutan: 45%.
-
Selepas lima tahun dan seterusnya tanpa tuntutan: 55%.
Berapakah kadar maksimum NCD untuk motosikal?
Kadar maksimum NCD bagi motosikal ialah 25%. Kadar NCD motosikal berbeza daripada kadar NCD kereta persendirian.
Adakah NCD 55% bermaksud harga insurans akan menjadi 55% lebih murah?
Tidak semestinya. NCD 55% biasanya digunakan pada premium asas yang berkenaan. Harga akhir polisi masih boleh dipengaruhi oleh jenis perlindungan, model dan nilai kenderaan, perlindungan tambahan, caj serta faktor penilaian risiko yang lain.
Adakah semua tuntutan insurans akan menyebabkan NCD hilang?
Tidak. Kesan terhadap NCD bergantung pada jenis tuntutan dan keadaan kemalangan. Tuntutan kerosakan sendiri apabila anda didapati bersalah boleh menjejaskan NCD, manakala tuntutan tertentu mungkin tidak menjejaskannya jika memenuhi syarat polisi.
Adakah tuntutan Own Damage menjejaskan NCD?
Jika anda bersalah dalam kemalangan dan membuat tuntutan kerosakan sendiri di bawah polisi komprehensif, NCD biasanya boleh terjejas atau hilang pada pembaharuan seterusnya. Sebelum membuat tuntutan bagi kerosakan kecil, bandingkan dahulu kos pembaikan dengan nilai NCD yang berisiko hilang.
Adakah tuntutan pihak ketiga menjejaskan NCD?
Jika kemalangan berlaku bukan disebabkan oleh anda, tuntutan terhadap syarikat insurans pihak yang bersalah biasanya tidak menjejaskan NCD anda. Syarat tertentu perlu dipenuhi dan keputusan akhir bergantung pada keadaan tuntutan serta polisi yang berkenaan.
Apakah maksud Own Damage Knock-for-Knock atau OD-KFK?
OD-KFK ialah kaedah tuntutan yang membolehkan pemilik kenderaan membuat tuntutan melalui syarikat insurans sendiri walaupun kemalangan disebabkan oleh pihak lain. NCD biasanya tidak terjejas jika syarat tertentu dipenuhi, seperti anda bukan pihak yang bersalah dan kemalangan tidak melibatkan tuntutan kecederaan badan pihak ketiga atau kenderaan kerajaan dan awam.