Jenis Insurans Kereta: Beza Insurans 1st Party dengan 3rd Party
 Nabil Farhan· · Bacaan 4 minit
Kandungan
Sebelum renew insurans kereta, penting untuk tahu jenis perlindungan yang anda beli.
Secara umum, terdapat tiga jenis perlindungan motor yang biasa ditawarkan:
- Insurans pihak ketiga (Third Party)
- Insurans pihak ketiga, kebakaran dan kecurian (TPFT)
- Insurans komprehensif (Comprehensive)
Dalam artikel ini, kita akan fokus kepada perbezaan antara insurans 1st party dan insurans 3rd party, termasuk TPFT.
Apa Itu Insurans 1st Party?
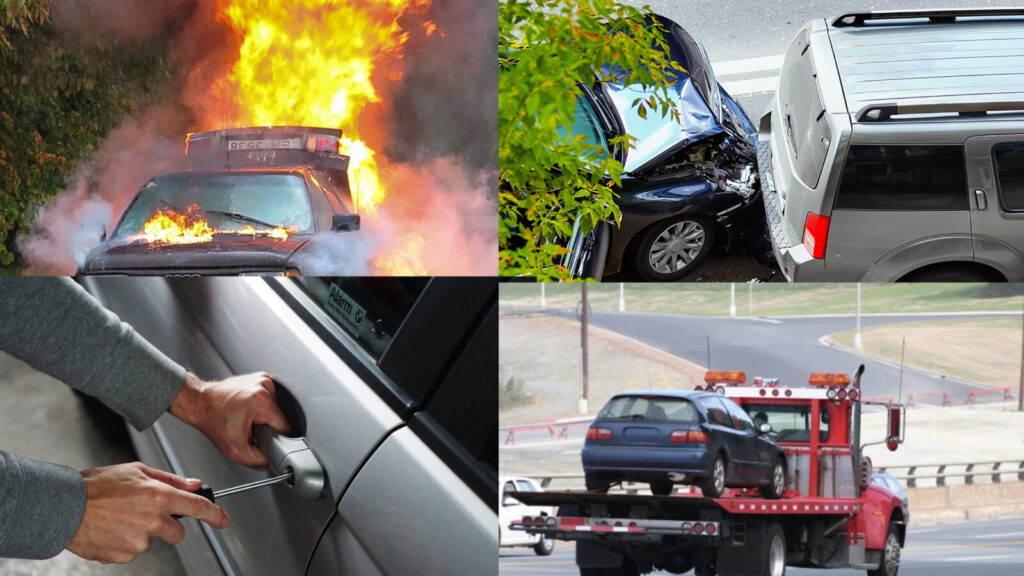
Insurans 1st party biasanya merujuk kepada insurans komprehensif.
Ia memberikan perlindungan terhadap liabiliti kepada pihak ketiga serta kerosakan tertentu pada kenderaan anda sendiri, tertakluk kepada terma polisi.
Anda boleh rujuk penerangan polisi insurans komprehensif untuk maklumat lanjut.
Antara perlindungan utama ialah:
- Kerosakan kereta sendiri akibat kemalangan
- Kecurian kereta
- Kebakaran kereta
- Liabiliti terhadap pihak ketiga untuk kecederaan, kematian atau kerosakan harta benda
Perlindungan tambahan seperti banjir, cermin depan dan manfaat lain pula bergantung pada add-on yang anda pilih.
Contoh situasi
Kereta anda terlanggar tiang.
Jika anda mempunyai polisi komprehensif, anda boleh membuat tuntutan Own Damage untuk kerosakan kereta sendiri, tertakluk kepada terma polisi. Tuntutan tersebut biasanya akan menjejaskan NCD.
Kereta anda dilanggar oleh orang lain.
Jika kemalangan bukan disebabkan oleh anda, anda mungkin boleh membuat tuntutan terhadap pihak yang bersalah. Jika syarat tertentu dipenuhi, anda juga boleh menggunakan tuntutan Own Damage Knock-for-Knock (OD-KFK) melalui syarikat insurans sendiri tanpa menjejaskan NCD.
Cermin kereta pecah.
Jika anda mempunyai perlindungan windscreen, tuntutan boleh dibuat di bawah perlindungan tersebut tanpa menjejaskan NCD, tertakluk kepada terma polisi. Jika tiada perlindungan windscreen dan tuntutan dibuat di bawah polisi komprehensif utama, NCD boleh terjejas.
Kereta dicuri atau terbakar.
Perlindungan komprehensif biasanya meliputi kehilangan atau kerosakan akibat kecurian dan kebakaran, tertakluk kepada syarat polisi.
Apa Itu Insurans 3rd Party?
Insurans 3rd party atau insurans pihak ketiga ialah perlindungan asas yang melindungi liabiliti anda terhadap pihak ketiga.
Contohnya, jika anda menyebabkan kemalangan dan merosakkan kereta orang lain, polisi pihak ketiga boleh melindungi liabiliti yang dilindungi di bawah polisi.
Anda boleh baca lebih lanjut mengenai insurans pihak ketiga.
Namun, polisi ini tidak melindungi kerosakan pada kereta anda sendiri akibat kemalangan yang anda sebabkan.
Contoh mudah
Anda terlanggar tiang dan kereta rosak.
Tidak boleh membuat tuntutan untuk membaiki kereta sendiri di bawah polisi pihak ketiga.
Anda terlanggar kereta orang lain.
Liabiliti pihak ketiga yang dilindungi boleh dituntut di bawah polisi anda, tertakluk kepada terma dan proses tuntutan.
Kereta anda dicuri.
Polisi pihak ketiga biasa tidak melindungi kehilangan akibat kecurian.
Kereta anda terbakar.
Polisi pihak ketiga biasa juga tidak melindungi kerosakan akibat kebakaran.
Apa Itu TPFT?
TPFT bermaksud Third Party, Fire & Theft atau insurans pihak ketiga, kebakaran dan kecurian.
Ia memberikan perlindungan pihak ketiga dan menambah perlindungan terhadap:
- Kecurian kenderaan
- Kerosakan akibat kebakaran
Namun, TPFT tidak melindungi kerosakan pada kereta sendiri akibat kemalangan.
Baca lebih lanjut tentang insurans pihak ketiga, kebakaran dan kecurian.
Perbezaan 1st Party, TPFT dan 3rd Party
| Perlindungan | 3rd Party | TPFT | Komprehensif |
|---|---|---|---|
| Kecederaan/kematian pihak ketiga | Ya | Ya | Ya |
| Kerosakan harta benda pihak ketiga | Ya | Ya | Ya |
| Kereta sendiri dicuri | Tidak | Ya | Ya |
| Kereta sendiri terbakar | Tidak | Ya | Ya |
| Kerosakan kereta sendiri akibat kemalangan | Tidak | Tidak | Ya |
| Perlindungan tambahan seperti windscreen | Bergantung pada produk | Bergantung pada produk | Boleh ditambah, tertakluk kepada produk |
Jadual ini menunjukkan perlindungan asas. Manfaat sebenar, pengecualian dan add-on bergantung pada polisi atau sijil takaful yang anda beli.
Mana Satu Patut Anda Pilih?
Tiada satu jenis insurans yang sesuai untuk semua pemilik kereta.
3rd Party mungkin sesuai jika anda hanya memerlukan perlindungan asas terhadap liabiliti pihak ketiga.
TPFT boleh dipertimbangkan jika anda mahu perlindungan tambahan terhadap kecurian dan kebakaran tetapi tidak memerlukan perlindungan kerosakan kemalangan pada kereta sendiri.
Komprehensif pula memberikan perlindungan yang lebih luas dan biasanya lebih sesuai untuk pemilik yang mahu melindungi kereta sendiri daripada kemalangan, selain perlindungan pihak ketiga.
Semasa memilih polisi, jangan tengok harga premium sahaja. Semak juga:
- Nilai pasaran atau jumlah perlindungan
- NCD
- Excess
- Jenis add-on
- Pengecualian polisi
- Bengkel yang diluluskan
- Perlindungan untuk risiko yang penting kepada anda
Bagaimana Dengan Perlindungan Tambahan?
Sesetengah perlindungan tidak termasuk dalam polisi komprehensif standard dan perlu ditambah secara berasingan.
Antaranya:
- Windscreen cover
- Special Perils untuk risiko seperti banjir dan tanah runtuh
- All Drivers Cover
- Personal Accident
- Manfaat bantuan tertentu
PIAM turut menyarankan pemilik kereta menyemak keperluan seperti windscreen dan Special Perils sebelum renew polisi.
Anda boleh lihat pilihan perlindungan tambahan insurans kereta sebelum membuat keputusan.
Perlukah Ambil Insurans Komprehensif?
Pertimbangkan nilai kereta, cara anda menggunakan kenderaan dan risiko yang anda hadapi.
Sebagai contoh, jika kereta masih bernilai tinggi atau anda mahu perlindungan terhadap kerosakan kereta sendiri akibat kemalangan, perlindungan komprehensif mungkin lebih sesuai.
Sebaliknya, jika anda hanya mahu perlindungan asas terhadap liabiliti pihak ketiga, polisi 3rd party mungkin mencukupi.
Yang penting, fahami apa yang dilindungi sebelum membeli.
Kesimpulan
Perbezaan antara insurans 1st party dan 3rd party sebenarnya bergantung kepada siapa dan apa yang dilindungi.
- 3rd Party: Lindungi liabiliti terhadap pihak ketiga.
- TPFT: Lindungi pihak ketiga + kecurian + kebakaran.
- Komprehensif: Lindungi pihak ketiga + kerosakan kereta sendiri akibat kemalangan + kecurian + kebakaran, tertakluk kepada polisi.
Anda boleh baca panduan polisi insurans komprehensif, TPFT dan 3rd Party sebelum membuat pilihan.
Soalan lazim
Apakah maksud insurans 1st party?
Insurans 1st party biasanya merujuk kepada insurans kereta komprehensif. Polisi ini melindungi liabiliti terhadap pihak ketiga dan kerosakan tertentu pada kereta sendiri, seperti kerosakan akibat kemalangan, kecurian atau kebakaran, tertakluk kepada terma polisi.
Apakah maksud insurans 3rd party?
Insurans 3rd party atau insurans pihak ketiga ialah perlindungan asas yang melindungi liabiliti pemilik kenderaan terhadap pihak ketiga. Contohnya, jika anda menyebabkan kemalangan yang merosakkan kereta atau harta benda orang lain, polisi ini boleh melindungi liabiliti yang dilindungi di bawah polisi.
Apakah perbezaan antara insurans 1st party dengan 3rd party?
Insurans 1st party memberikan perlindungan yang lebih luas, termasuk kerosakan pada kereta sendiri akibat kemalangan, kecurian dan kebakaran. Insurans 3rd party pula hanya melindungi liabiliti terhadap pihak ketiga dan tidak melindungi kerosakan pada kereta sendiri akibat kemalangan yang anda sebabkan.
Adakah insurans 3rd party melindungi kereta sendiri?
Tidak. Insurans 3rd party biasa tidak melindungi kos membaiki kereta sendiri jika kerosakan berlaku akibat kemalangan yang anda sebabkan. Ia juga biasanya tidak melindungi kereta sendiri daripada kecurian atau kebakaran.
Apakah itu insurans TPFT?
TPFT bermaksud Third Party, Fire & Theft atau insurans pihak ketiga, kebakaran dan kecurian. Polisi ini memberikan perlindungan pihak ketiga serta perlindungan terhadap kecurian dan kebakaran pada kereta sendiri, tetapi tidak melindungi kerosakan kereta sendiri akibat kemalangan.
Adakah insurans komprehensif melindungi kereta yang dicuri?
Ya, insurans komprehensif biasanya melindungi kehilangan atau kerosakan akibat kecurian, tertakluk kepada syarat, pengecualian dan had perlindungan dalam polisi.
Adakah insurans komprehensif melindungi kereta yang terbakar?
Ya, perlindungan komprehensif biasanya meliputi kerosakan atau kehilangan akibat kebakaran. Namun, tuntutan masih tertakluk kepada terma dan syarat polisi yang dibeli.
Adakah perlindungan banjir termasuk dalam insurans komprehensif?
Tidak semestinya. Perlindungan banjir dan risiko berkaitan bencana alam seperti tanah runtuh biasanya memerlukan tambahan Special Perils. Semak polisi atau sijil takaful untuk mengetahui perlindungan yang tersedia.
Adakah perlindungan cermin depan termasuk dalam insurans komprehensif?
Perlindungan cermin depan atau windscreen cover biasanya merupakan perlindungan tambahan. Ia mungkin tidak termasuk dalam polisi komprehensif standard dan perlu dibeli sebagai add-on, bergantung kepada produk yang ditawarkan.
Insurans mana yang sesuai untuk kereta saya?
3rd party mungkin sesuai jika anda hanya memerlukan perlindungan asas terhadap liabiliti pihak ketiga. TPFT boleh dipertimbangkan jika anda mahu perlindungan kecurian dan kebakaran tetapi tidak memerlukan perlindungan kerosakan akibat kemalangan. Insurans komprehensif pula lebih sesuai jika anda mahu melindungi kereta sendiri daripada kemalangan, kecurian dan kebakaran, tertakluk kepada polisi.