Cara Kira NCD Kereta: Panduan Lengkap & Tips
 Nabil Farhan· · Bacaan 4 minit
Kandungan
Nak tahu cara kira NCD kereta dan berapa banyak anda boleh jimat semasa renew insurans?
NCD atau No Claim Discount ialah diskaun yang diberikan berdasarkan rekod tuntutan insurans anda. Untuk kereta persendirian, NCD boleh meningkat sehingga 55% selepas lima tahun tanpa tuntutan yang menjejaskan NCD.
Dalam artikel ini, kita lihat kadar NCD, cara pengiraan dan beberapa perkara yang perlu anda tahu sebelum renew insurans kereta.
Apa Itu NCD Kereta?
NCD ialah diskaun yang digunakan semasa premium insurans kereta dikira.
Secara mudah, semakin lama anda tidak membuat tuntutan yang menjejaskan NCD, semakin tinggi kadar diskaun anda.
Untuk kereta persendirian, kadar NCD ialah:
| Tempoh tanpa tuntutan | NCD |
|---|---|
| Belum ada tahun tanpa tuntutan | 0% |
| 1 tahun | 25% |
| 2 tahun | 30% |
| 3 tahun | 38.33% |
| 4 tahun | 45% |
| 5 tahun dan ke atas | 55% |
Kadar ini ditetapkan di bawah skala NCD motor dan bukan kadar yang boleh ditetapkan sesuka hati oleh setiap syarikat insurans.
Cara Kira NCD Kereta
Formula asasnya mudah:
Nilai diskaun NCD = Premium asas × kadar NCD
Kemudian:
Premium selepas NCD = Premium asas − nilai diskaun NCD
Contoh 1: NCD 38.33%
Katakan premium asas ialah RM2,000 dan anda mempunyai NCD 38.33%.
RM2,000 × 38.33% = RM766.60
Jadi:
RM2,000 − RM766.60 = RM1,233.40
Dalam contoh ini, NCD memberikan diskaun sebanyak RM766.60 daripada premium asas.
Contoh 2: NCD 55%
Katakan premium asas ialah RM3,000 dan NCD anda ialah 55%.
RM3,000 × 55% = RM1,650
Jadi:
RM3,000 − RM1,650 = RM1,350
Namun, jumlah ini bukan semestinya harga akhir polisi. Harga sebenar boleh berubah selepas mengambil kira jenis perlindungan, add-on dan caj lain yang berkaitan.
Kenapa NCD Penting?
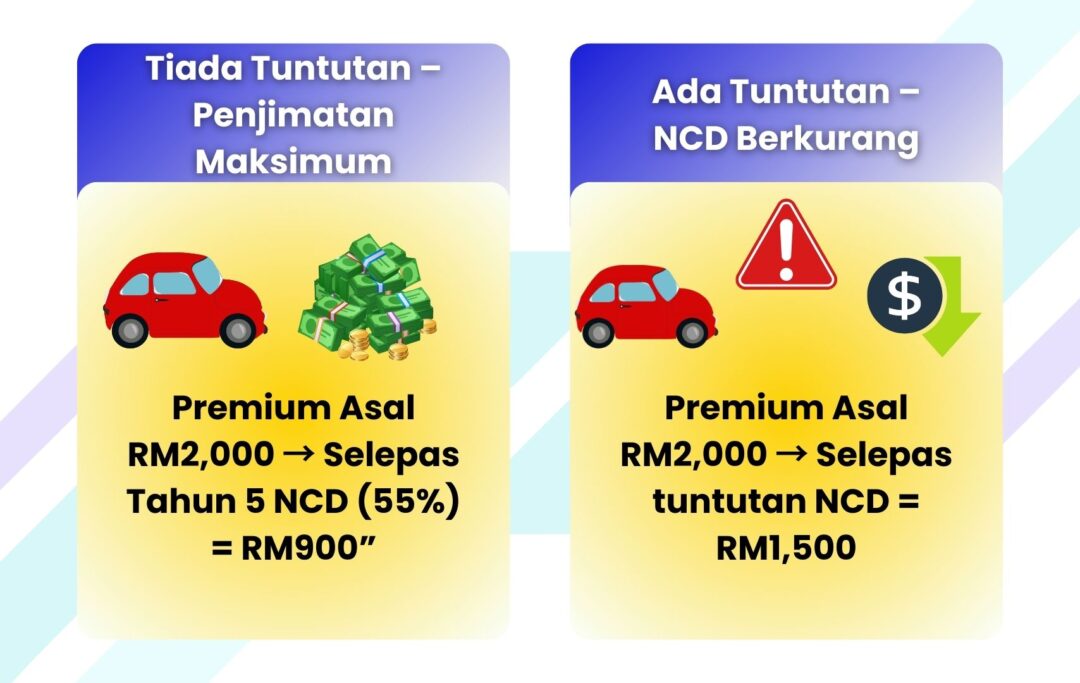
NCD yang tinggi boleh membantu mengurangkan kos insurans kereta.
Sebagai contoh, jika premium asas anda RM1,500 dan NCD anda 55%, nilai diskaun NCD ialah RM825.
Sebab itu, kehilangan NCD selepas tuntutan yang menjejaskannya boleh menyebabkan premium anda meningkat pada pembaharuan seterusnya.
Walau bagaimanapun, kesan sebenar bergantung pada polisi dan jenis tuntutan yang dibuat.
Adakah Semua Tuntutan Akan Menjejaskan NCD?
Tidak semestinya.
Tuntutan yang dibuat terhadap polisi sendiri boleh menjejaskan NCD. Tetapi terdapat keadaan tertentu yang mungkin tidak menjejaskan NCD, bergantung pada polisi dan syarat tuntutan.
Contohnya:
- Tuntutan terhadap pihak ketiga apabila anda tidak bersalah dan syarat yang ditetapkan dipenuhi.
- Tuntutan cermin di bawah perlindungan cermin depan.
- Tuntutan yang dilindungi oleh manfaat perlindungan NCD tertentu.
Jadi, jangan anggap semua tuntutan akan memberi kesan yang sama kepada NCD. Semak dengan syarikat insurans sebelum membuat tuntutan jika anda tidak pasti.
Apa Berlaku Jika NCD Tidak Sama Seperti Rekod Anda?
Kadangkala kadar NCD yang dipaparkan dalam sebut harga mungkin tidak sama dengan apa yang anda jangka.
Antara perkara yang boleh dilakukan ialah:
- Semak NCD terlebih dahulu sebelum renew insurans.
- Semak polisi insurans terdahulu untuk melihat rekod NCD.
- Jika terdapat perbezaan, hubungi syarikat insurans untuk pengesahan.
- Pastikan kadar NCD dalam sebut harga baharu adalah betul sebelum membuat bayaran.
Anda juga boleh gunakan NCD Checker BJAK untuk menyemak kadar NCD anda.
Bolehkah NCD Dipindahkan ke Kereta Baharu?
Ya, NCD anda biasanya boleh dipindahkan apabila anda membeli kereta lain, tertakluk kepada syarat syarikat insurans.
Namun, NCD bukan sesuatu yang boleh dipindahkan kepada orang lain sesuka hati.
Jika anda menjual kereta lama dan membeli kereta baharu atas nama sendiri, semak proses pemindahan NCD dengan syarikat insurans sebelum membeli polisi baharu.
Tips Untuk Maksimumkan NCD
1. Semak NCD sebelum renew
Jangan terus renew tanpa mengetahui kadar NCD anda.
Semakan awal membantu anda memastikan diskaun yang betul digunakan dalam sebut harga.
2. Jangan buat tuntutan kecil tanpa membuat kiraan
Jika kerosakan kecil, bandingkan dahulu kos membaiki kereta dengan nilai NCD yang mungkin terjejas.
Tiada jumlah minimum yang sesuai untuk semua orang kerana nilai NCD dan premium berbeza mengikut polisi masing-masing.
3. Bandingkan perlindungan, bukan harga sahaja
NCD yang tinggi memang boleh mengurangkan premium. Tetapi jangan pilih polisi hanya berdasarkan harga paling rendah.
Semak juga perlindungan dan add-on yang anda perlukan. Anda boleh lihat pilihan perlindungan tambahan insurans kereta sebelum membuat keputusan.
4. Semak nilai pasaran kereta
Jumlah perlindungan yang sesuai juga penting ketika renew insurans.
Anda boleh rujuk panduan cara menentukan market value kereta dalam kalkulator insurans supaya jumlah perlindungan lebih sesuai dengan nilai kenderaan anda.
Cara Renew Insurans Kereta Dengan NCD
Selepas mengetahui kadar NCD, anda boleh mula membandingkan sebut harga insurans.
Pastikan anda semak:
- Kadar NCD
- Jenis perlindungan
- Jumlah perlindungan
- Add-on yang diperlukan
- Harga premium selepas NCD
- Terma dan syarat polisi
Jika mahu renew secara online, anda boleh lihat panduan renew insurans kereta dan roadtax serentak dengan BJAK.
Kesimpulan
Memahami cara kira NCD kereta membantu anda mengetahui nilai diskaun yang anda dapat semasa renew insurans.
Untuk kereta persendirian, NCD meningkat daripada 25% selepas tahun pertama sehingga maksimum 55% selepas lima tahun tanpa tuntutan yang menjejaskan NCD.
Sebelum renew, semak NCD anda, bandingkan sebut harga dan pastikan perlindungan yang dipilih sesuai dengan keperluan kereta.
Soalan lazim
Apa itu NCD kereta?
NCD atau No Claim Discount ialah diskaun yang diberikan kepada pemilik kenderaan berdasarkan rekod tuntutan insurans. Semakin lama anda tidak membuat tuntutan yang menjejaskan NCD, semakin tinggi kadar diskaun yang boleh diperoleh.
Berapakah kadar NCD kereta persendirian?
Kadar NCD kereta persendirian adalah seperti berikut:
-
0% sebelum mempunyai tahun tanpa tuntutan.
-
25% selepas 1 tahun tanpa tuntutan.
-
30% selepas 2 tahun tanpa tuntutan.
-
38.33% selepas 3 tahun tanpa tuntutan.
-
45% selepas 4 tahun tanpa tuntutan.
-
55% selepas 5 tahun dan seterusnya tanpa tuntutan.
Bagaimana cara kira NCD kereta?
Gunakan formula berikut:
Nilai diskaun NCD = Premium asas × kadar NCD
Kemudian, kira premium selepas diskaun:
Premium selepas NCD = Premium asas − nilai diskaun NCD
Sebagai contoh, jika premium asas ialah RM2,000 dan kadar NCD ialah 38.33%, nilai diskaun ialah RM766.60. Premium selepas NCD pula ialah RM1,233.40.
Berapa jumlah diskaun jika NCD kereta ialah 55%?
Jika premium asas ialah RM3,000 dan NCD anda 55%, jumlah diskaun ialah RM1,650. Oleh itu, premium selepas NCD menjadi RM1,350 sebelum mengambil kira perlindungan tambahan dan caj lain.
Adakah harga akhir insurans sama dengan premium selepas NCD?
Tidak semestinya. Harga akhir polisi boleh berubah berdasarkan jenis perlindungan, jumlah perlindungan, add-on, cukai, duti setem dan caj lain yang berkaitan.
Mengapa NCD penting ketika memperbaharui insurans kereta?
NCD membantu mengurangkan premium insurans kereta. NCD yang lebih tinggi bermaksud diskaun yang lebih besar, manakala kehilangan NCD selepas tuntutan tertentu boleh menyebabkan premium meningkat pada pembaharuan seterusnya.
Adakah semua tuntutan insurans akan menjejaskan NCD?
Tidak semestinya. Kesan tuntutan bergantung pada jenis tuntutan dan syarat polisi. Tuntutan pihak ketiga apabila anda tidak bersalah, tuntutan cermin di bawah perlindungan cermin depan dan manfaat perlindungan NCD tertentu mungkin tidak menjejaskan NCD, tertakluk kepada syarat yang ditetapkan.
Bagaimana jika kadar NCD dalam sebut harga tidak sama dengan rekod saya?
Semak rekod polisi insurans terdahulu dan buat semakan NCD sebelum membayar polisi baharu. Jika terdapat perbezaan, hubungi syarikat insurans untuk mendapatkan pengesahan. Anda juga boleh menggunakan NCD Checker BJAK untuk menyemak kadar NCD.