索赔保险为什么要额外支付Excess?
 Nabil Farhan· · 阅读需 1 分钟
目录
发生车祸后申请汽车保险索赔,有些车主可能会发现,最终获得的赔偿金额比维修费用少了一部分。
这笔钱不一定是保险公司“少赔”。其中一个常见原因,就是保单里列明了 Excess(自付金额)。
简单来说,Excess 是发生符合条件的索赔时,需要由车主自行承担的一部分费用。具体金额和适用情况,会根据您的保险保单而定。
因此,在购买或更新车险时,除了比较保费,也应该看看保单有没有 Excess、金额是多少,以及有没有相关的豁免保障。
什么是 Excess(自付金额)?
Excess 是指发生符合保单条件的索赔时,保单持有人需要自行承担的部分损失。
例如:
假设您的汽车发生事故,保险公司评估后认可的维修索赔金额是 RM10,000,而保单列明 Excess 为 RM500。
在符合保单条件的情况下,您需要承担 RM500,其余 RM9,500 则由保险公司按照保单条款处理。
不过,并不是所有类型的索赔都会适用 Excess。
例如,一些汽车保险保单规定,因火灾、爆炸、闪电、盗窃,以及第三方人身伤害或财物损失产生的索赔,不适用一般的 Excess。具体还是要以您的保单条款为准。
Excess 有哪几种?
汽车保险中的 Excess 常见可以分为:
- Voluntary Excess(自愿性自付金额)
- Compulsory Excess(强制性自付金额)
两者的性质并不一样。
什么是 Voluntary Excess(自愿性自付金额)?
Voluntary Excess 是车主在购买保险时选择承担的一部分 Excess。
一般来说,选择较高的 Voluntary Excess,可能有助于降低保险保费。
不过,这也代表以后发生符合条件的 Own Damage 索赔时,车主需要自行承担较高的金额。
例如:
您的保单列明 Voluntary Excess 为 RM500。
如果发生符合条件的 Own Damage 索赔,保险公司根据保单认可维修费用后,您可能需要先承担这 RM500,其余部分再按照保单处理。
Voluntary Excess 的金额并不是每一家保险公司都一样。
所以购买车险时,不要只看保费,也要看看 Excess 是多少。
什么是 Compulsory Excess(强制性自付金额)?
Compulsory Excess 是在特定情况下需要额外承担的固定 Excess。
目前一些私人汽车保险保单仍列明 RM400 的 Compulsory Excess。
一般来说,如果发生事故时驾驶者:
- 年龄低于 21 岁;
- 持有 P(Probationary)或 L(Learner)驾驶执照;或
- 没有被列为保单上的 Named Driver,
就可能需要承担这 RM400。
具体适用条件会根据保险公司的保单条款而定。
举个简单例子
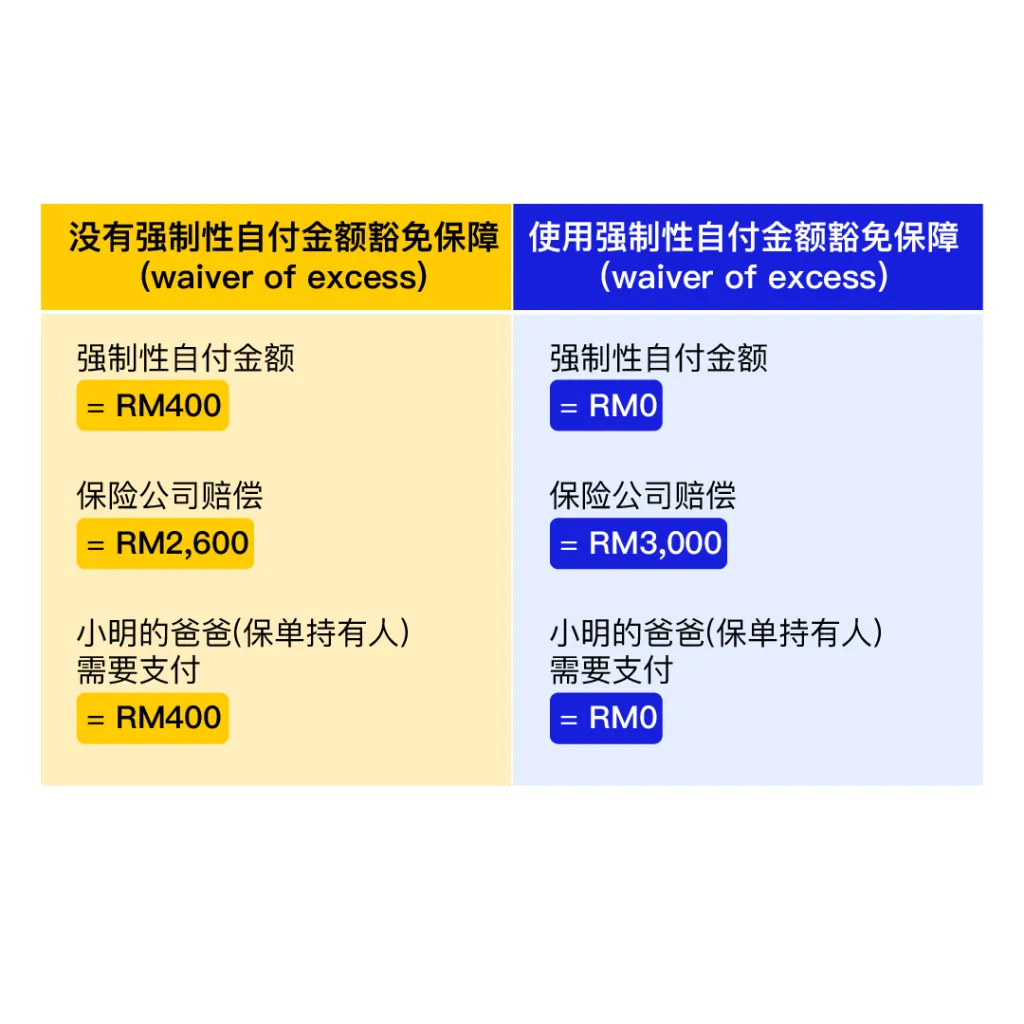
小明驾驶父亲的汽车发生事故。
虽然小明获得父亲允许驾驶汽车,但如果小明只有 20 岁,那么根据相关保单的 Compulsory Excess 条款,父亲可能需要承担额外的 RM400。
如果该保单同时有其他 Excess,例如 RM500,那么实际需要承担的金额可能不只是 RM400。
因此,发生索赔时最好先查看自己的 Policy Schedule 和相关条款。
RM400 可以豁免吗?
可以,但不是所有汽车保险都会自动提供这项保障。
部分保险公司会提供 Waiver of Compulsory Excess(强制性自付金额豁免) 作为附加保障,或者把它包含在特定保险配套里。
购买这项保障后,如果符合相关条件,原本需要承担的 RM400 可以根据条款获得豁免。
例如,MSIG 目前提供 Waiver of Compulsory Excess,适用于其综合汽车保险产品。该保障可以豁免符合条件情况下的 RM400 Compulsory Excess。
Tokio Marine 目前也有相关的 Waiver of Compulsory Excess 保障,不过其适用条件会根据具体 Endorsement 而有所不同。
Takaful IKHLAS 的部分私人汽车综合配套也提供 unnamed driver 的 Compulsory Excess 豁免。
Liberty 目前也提供针对 unnamed driver 的 Compulsory Excess 豁免保障,部分产品的相关保障可作为附加选项或产品配套的一部分。
所以,不建议再使用旧文章中的“只有 MSIG、Liberty 和 Tokio Marine 提供”作为固定名单。保险产品和附加保障会调整,购买前应该以当时的 Product Disclosure Sheet(PDS)和保单条款为准。
Waiver of Excess 要多少钱?
这项保障没有一个适用于所有保险公司的固定价格。
例如,目前 MSIG 的资料显示,其 Waiver of Compulsory Excess 对个人注册汽车的保费为 RM25,不包括适用税费;Liberty 的相关 unnamed-driver waiver 则列明额外 RM20。不同保险公司、车型、产品和配套的价格可能不同。
因此,不建议再把 RM20 至 RM30 写成所有保险公司的统一收费。
最准确的做法,是比较报价时同时查看:
- 基本保费
- Excess 金额
- Compulsory Excess
- Waiver of Excess 是否包括在内
- Waiver 的额外费用
- 其他附加保障
买车险时为什么要注意 Excess?
很多车主更新车险时,只看哪一家保费比较便宜。
但两份保费相近的保单,保障和 Excess 可能完全不同。
例如:
保单 A
- 保费较低
- 有 RM500 Excess
- 没有 Waiver of Compulsory Excess
保单 B
- 保费稍高
- Excess 较低
- 包含或可以选择 Waiver of Compulsory Excess
哪一个更适合您,不能单看价格。
因此,在购买车险前,最好同时比较 保费、保障范围、Excess 和附加保障。
BJAK 可以比较车险吗?
可以。
BJAK 目前提供 16 家保险公司及 Takaful 运营商 的汽车保险选择。您可以比较不同报价的保费、保障、Excess 和附加保障,再根据自己的需要选择合适的保单。
购买车险时,别只看“便宜不便宜”。
Excess 要多少、哪些情况需要自己承担、有没有 Waiver of Excess,同样值得注意。
最终保障还是以您购买的保险公司所提供的 Policy Schedule、PDS 及完整保单条款为准。