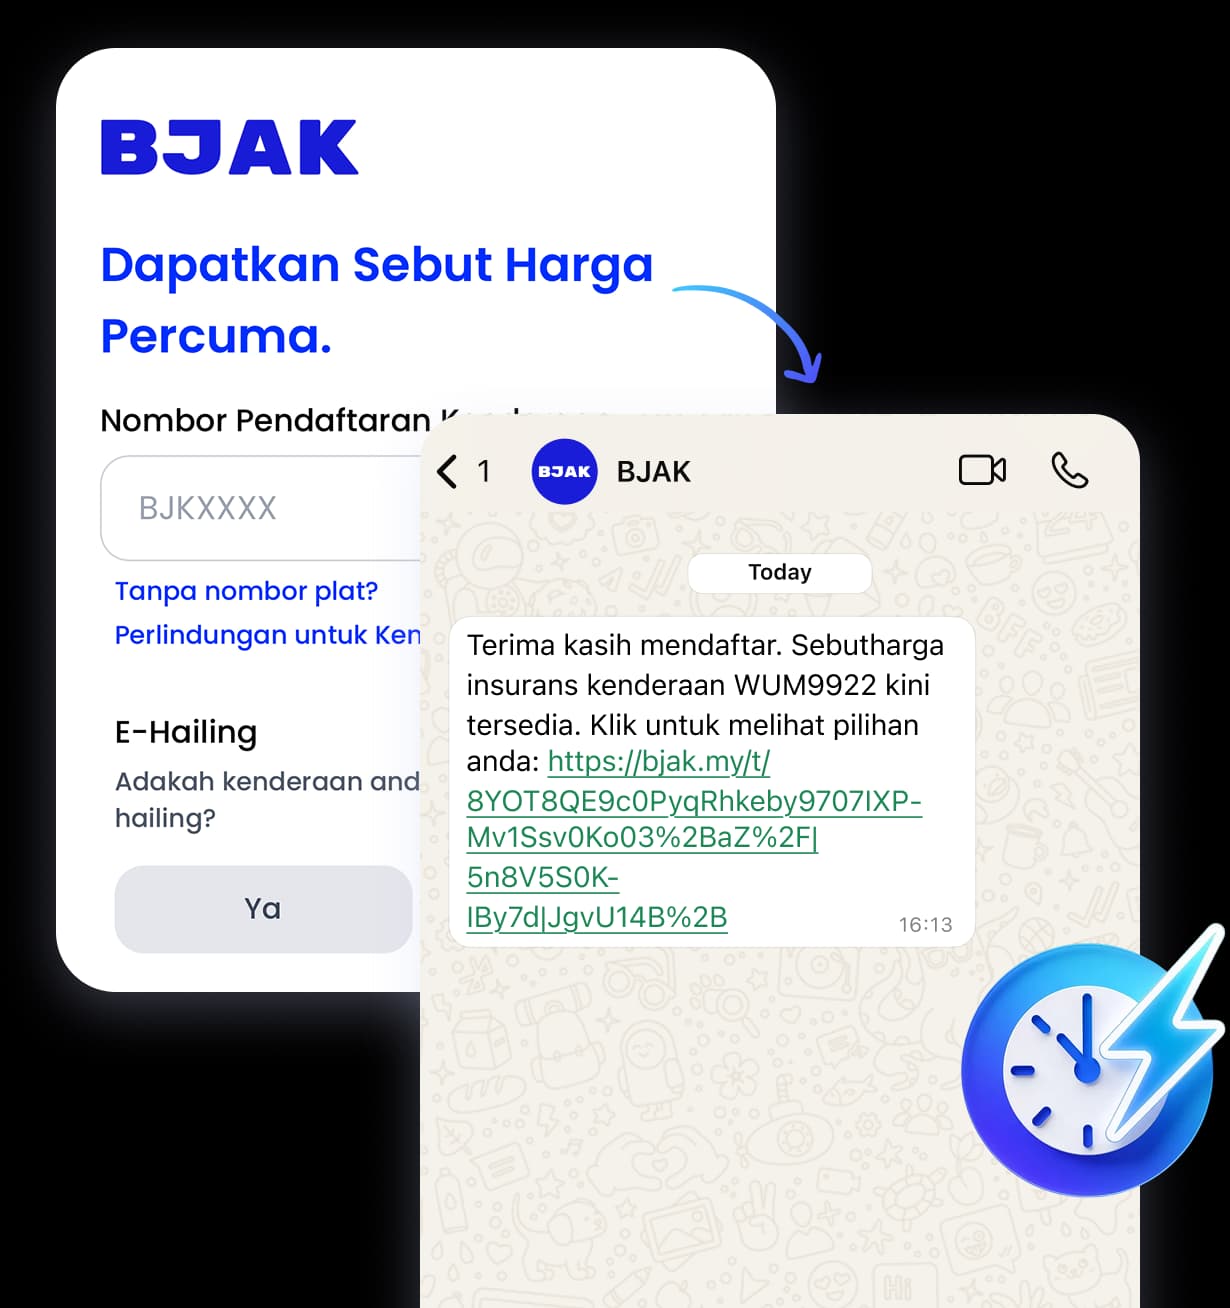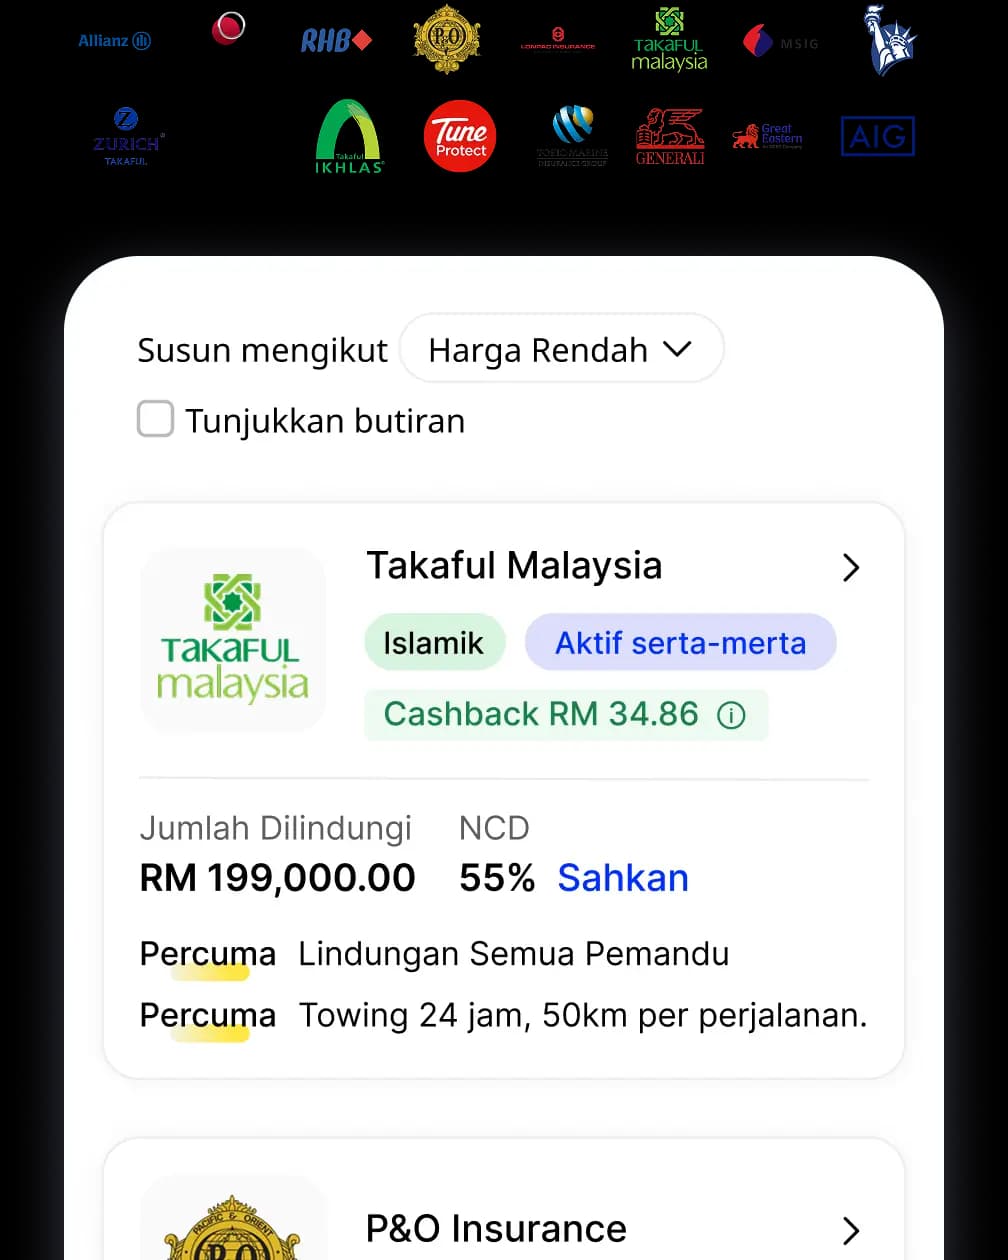







Sesuaikan perlindungan dalam beberapa saat
Pilih perlindungan tambahan dan lihat harga serta-merta.
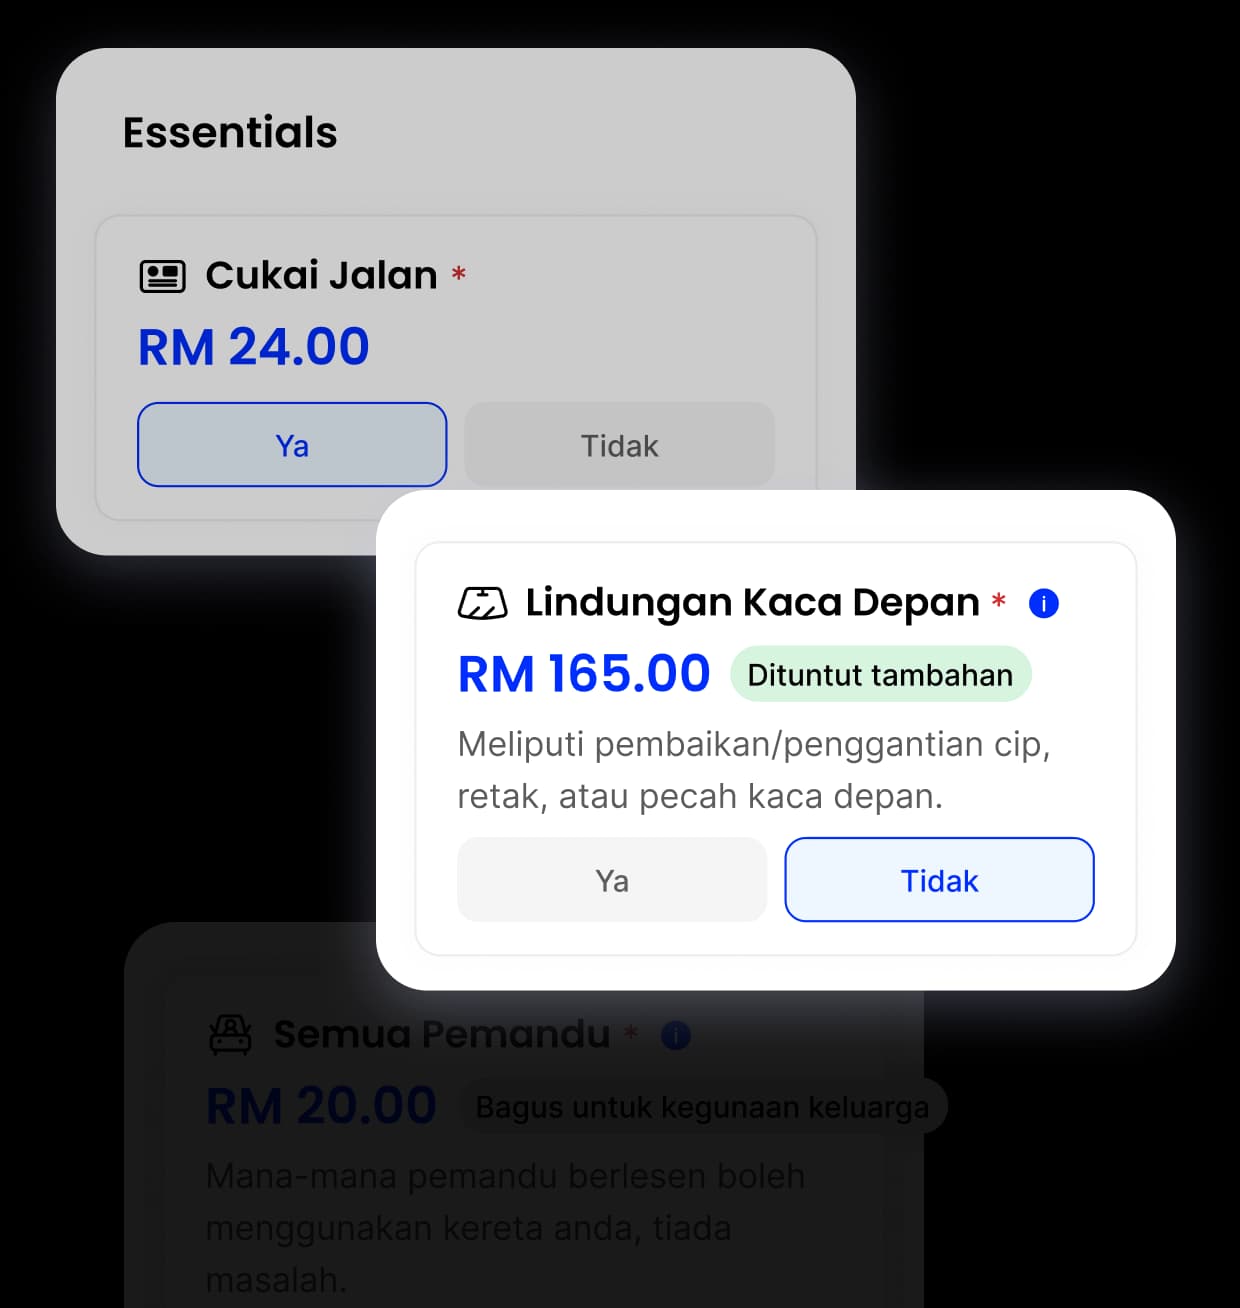
Dapatkan sebut harga daripada 16 syarikat insurans dan pengendali takaful hanya dengan nombor plat kereta anda.
 10 Syarikat Insurtech Terbaik Dunia (2026)
BJAK ialah Penasihat Kewangan dan Penasihat Kewangan Islam yang diluluskan oleh Bank Negara Malaysia (BNM).
Penasihat Kewangan Diluluskan
Diluluskan oleh Bank Negara Malaysia (BNM)BJAK Sdn. Bhd. (1339813-K / 201901030483)Semak di bnm.gov.my9M+ pelanggan dilayani
Pelanggan yang membeli polisi melalui BJAK sejak 2019Rekod polisi BJAK, setakat 17 Okt 2026Cari insurans untuk kereta persendirian, kereta terpakai, EV, e-hailing, kegunaan perniagaan, pemandu yang jarang memandu serta pemandu warga asing di Malaysia.
Banding sebut harga insurans kereta daripada 16 insurer dan pengendali takaful di Malaysia. Semak premium, perlindungan, add-on, excess dan manfaat bantuan tepi jalan sebelum memilih. Lihat semua penyedia Insurans Kereta
Bandingkan dan jimat. Dalam 85% permintaan sebut harga di BJAK, terdapat pilihan lebih murah daripada harga median, dan sebut harga terendah secara purata RM115 (14.8%) lebih rendah daripada median. Pemandu Honda City mendapat perbezaan terbesar, iaitu RM159.1
| Penyedia Insurans | Jenis | Banjir | Cermin | EV | E-hailing | PDS |
|---|---|---|---|---|---|---|
| AIGAIG menawarkan pilihan tambahan seperti Vehicle Break-In, Tyre & Rims dan Inconvenience Allowance, selain pilihan perlindungan Special Perils dan insurans EV. | Insurans | + | + | + | – | Lihat |
| AllianzAllianz menawarkan pilihan E-Hailing, Waiver of Betterment dan NCD Relief, sesuai untuk pemandu dengan keperluan penggunaan kereta yang berbeza. | Insurans | + | + | + | + | Lihat |
| Berjaya Sompo InsuranceBerjaya Sompo menawarkan pilihan All Driver, All Rider dan CART, memberikan lebih banyak fleksibiliti untuk pemandu dan manfaat pengangkutan tambahan. | Insurans | + | + | + | – | Lihat |
| ChubbChubb menawarkan insurans motor yang boleh disesuaikan mengikut keperluan anda, bersama bantuan kemalangan dan bantuan tepi jalan 24 jam melalui MY Chubb Motor Assist. | Insurans | + | + | – | – | Lihat |
| Generali MalaysiaGenerali menawarkan pilihan seperti Passenger Risk dan Hospital Income, bersama NCD Relief dan beberapa pilihan perlindungan tambahan lain. | Insurans | + | + | + | – | Lihat |
| Great EasternGreat Eastern menawarkan pilihan tambahan seperti Hospital Income dan Flood, bersama pelbagai pilihan perlindungan untuk kereta persendirian. | Insurans | + | + | + | – | Lihat |
| Liberty InsuranceLiberty menawarkan pilihan E-Hailing dan CART (Courtesy Car), termasuk manfaat tambahan untuk pemandu e-hailing dan kos pengangkutan. | Insurans | + | + | – | + | Lihat |
| Lonpac InsuranceLonpac menawarkan pilihan CART (Courtesy Car) dan All Rider, dengan manfaat tambahan untuk kos pengangkutan serta perlindungan penunggang. | Insurans | + | + | – | – | Lihat |
| MSIGMSIG menawarkan pilihan tambahan seperti NCD Relief, Waiver of Betterment dan Strike & Riot untuk perlindungan tambahan. | Insurans | + | + | + | – | Lihat |
| Pacific & OrientP&O menawarkan insurans berdasarkan jarak perjalanan, dengan beberapa pilihan had jarak untuk pemandu yang tidak menggunakan kereta dengan kerap. | Insurans | + | + | – | – | Lihat |
| RHBRHB menawarkan pilihan seperti Spray Paint, Waiver of Betterment serta pelan berdasarkan jarak perjalanan, sesuai untuk pemandu yang mencari perlindungan mengikut cara mereka menggunakan kereta. | Insurans | + | + | + | – | Lihat |
| Takaful IkhlasTakaful IKHLAS menawarkan pilihan All Driver, yang membolehkan perlindungan diberikan kepada beberapa pemandu bergantung pada pelan yang dipilih. | Takaful | + | + | – | – | Lihat |
| Takaful MalaysiaTakaful Malaysia menawarkan Flood Towing & Cleaning dan CART, selain pilihan All Driver dan All Rider. | Takaful | + | + | + | – | Lihat |
| Tokio MarineTokio Marine menawarkan Flood Inconvenience, yang memberikan manfaat tambahan untuk kos berkaitan selepas kenderaan mengalami kerosakan akibat banjir. | Insurans | + | + | – | – | Lihat |
| Tune ProtectTune Protect menawarkan pilihan seperti Spray Paint dan Tune Motor Shield, selain NCD Relief dan Strike & Riot. | Insurans | + | + | – | – | Lihat |
| Zurich TakafulZurich menawarkan Waiver of Betterment dan NCD Relief, bersama pilihan tambahan seperti Strike & Riot dan Special Perils. | Takaful | + | + | + | – | Lihat |
Disusun mengikut abjad, bukan kedudukan. Add-on adalah bagi perlindungan komprehensif. Perlindungan EV dan e-hailing adalah daripada senarai produk insurer BJAK; add-on lain seperti yang disenaraikan dalam konfigurasi setiap syarikat insurans pada 17 Okt 2026. Sama ada ia percuma untuk anda ditentukan semasa anda mendapatkan sebut harga.
Renew insurans kereta tidak bermakna anda perlu kekal dengan syarikat insurans yang sama. Sebelum renew, semak NCD, nilai yang diinsuranskan, perlindungan, add-on dan harga akhir supaya anda tahu apa yang anda bayar.
Dengan BJAK, anda boleh bandingkan sebut harga pembaharuan daripada syarikat insurans dan pengendali takaful yang tersedia, semak perlindungan serta add-on yang ditawarkan, kemudian renew insurans kereta anda secara online.
Masukkan maklumat kereta: Masukkan nombor pendaftaran kenderaan dan nombor kad pengenalan untuk mendapatkan maklumat pembaharuan anda.
Semak NCD: Pastikan NCD yang dipaparkan dalam sebut harga adalah sama dengan kelayakan NCD semasa anda. Anda juga boleh gunakan NCD Checker sebelum renew.
Bandingkan sebut harga pembaharuan: Bandingkan harga, perlindungan, nilai yang diinsuranskan, add-on dan manfaat lain daripada syarikat insurans dan pengendali takaful yang tersedia.
Semak polisi anda: Pastikan maklumat kenderaan, jenis perlindungan, nilai yang diinsuranskan dan add-on yang dipilih adalah betul.
Buat bayaran dan renew: Pilih kaedah bayaran yang sesuai dan lengkapkan pembaharuan anda. Anda juga boleh tambah road tax dalam transaksi yang sama jika tersedia.
Nak renew insurans kereta dan road tax? Anda boleh renew kedua-duanya secara online dengan BJAK dalam satu proses.
Insurans kereta perlu aktif terlebih dahulu sebelum road tax boleh diperbaharui. Selepas pembaharuan insurans selesai, anda boleh teruskan dengan pembaharuan road tax. Setelah selesai diproses, anda boleh semak road tax digital melalui aplikasi MyJPJ. Panduan kami menerangkan cara renew insurans kereta dan road tax bersama langkah demi langkah.
Dengan BJAK, anda boleh:
Anda boleh renew road tax secara online selepas insurans kereta anda aktif.
Dengan BJAK, proses bermula dengan renew insurans kereta. Selepas insurans aktif dan maklumat kenderaan yang diperlukan disahkan, pembaharuan road tax akan dihantar untuk diproses oleh JPJ.
Renew insurans kereta: Pastikan insurans kereta anda aktif sebelum renew road tax.
Tambah pembaharuan road tax: Pilih pembaharuan road tax jika anda mahu renew insurans dan road tax dalam proses yang sama.
Buat pembayaran: Buat bayaran secara online untuk insurans dan pembaharuan road tax yang dipilih.
Road tax dihantar untuk diproses: Selepas insurans aktif, pembaharuan road tax akan dihantar untuk pemprosesan JPJ.
Semak road tax digital: Selepas proses selesai, anda boleh semak road tax digital melalui aplikasi MyJPJ.
Anda boleh membayar insurans kereta dan roadtax melalui pilihan bayaran yang tersedia, termasuk kad, FPX, pelan bayaran mudah bank dan perkhidmatan Beli Sekarang Bayar Kemudian terpilih seperti SPayLater, Grab PayLater dan Atome. Ketersediaan, tempoh ansuran, caj dan kelayakan bergantung pada penyedia bayaran.
Polisi dikeluarkan untuk tempoh perlindungan penuh walaupun anda memilih pembayaran ansuran, tertakluk kepada bayaran berjaya dan syarat yang terpakai. Semak jadual bayaran sebelum mengesahkan pembelian.
Kekal dilindungi hari ini dan urus pembayaran mengikut kadar anda sendiri
3bulan
RM167/bulan
(berdasarkan polisi RM500)6bulan
RM84/bulan
(berdasarkan polisi RM500)12bulan
RM42/bulan
(berdasarkan polisi RM500)
Pilihan Beli Sekarang, Bayar Kemudian tersedia semasa pembayaran. Tiada pemilihan awal diperlukan.
Polisi kereta persendirian biasa mungkin tidak melindungi penggunaan untuk e-hailing. Jika anda memandu untuk Grab, inDrive atau Maxim, anda mungkin memerlukan endorsement e-hailing atau perlindungan berasingan. Menggunakan polisi kereta persendirian tanpa perlindungan yang diperlukan boleh menyebabkan tuntutan ditolak. Ketahui lebih lanjut tentang insurans e-hailing.
Kereta elektrik biasanya menggunakan insurans komprehensif. Namun, bateri menyumbang sebahagian besar nilai kereta. Insurans kereta atau rumah biasa mungkin tidak melindungi peralatan pengecasan di rumah. Semak sama ada polisi melindungi pengecas, kabel pengecas dan liabiliti berkaitan pengecasan. Dapatkan sebut harga insurans EV.
Ekses wajib mungkin dikenakan jika pemandu berumur bawah 21 tahun, mempunyai lesen P atau L, atau tidak dinamakan dalam jadual polisi. Sebagai contoh, sesetengah polisi mengenakan ekses RM400 bagi tuntutan kerosakan sendiri. Perlindungan semua pemandu mungkin menghapuskan ekses untuk pemandu yang tidak dinamakan, tetapi tidak menghapuskan ekses berkaitan umur atau jenis lesen. Semak PDS untuk syarat tepat.
Sesetengah syarikat insurans menawarkan diskaun atau perlindungan berdasarkan penggunaan untuk pemandu yang bergerak kurang daripada 10,000 km setahun. Semak syarat kelayakan dan sama ada anda boleh menambah jarak perjalanan kemudian.
Setiap kereta biasanya memerlukan polisi sendiri. Kereta kedua biasanya bermula dengan NCD 0%, kecuali anda layak memindahkan NCD sedia ada mengikut syarat syarikat insurans. Semak juga sama ada syarikat insurans menawarkan diskaun untuk lebih daripada satu kereta atau satu isi rumah.
Beritahu syarikat insurans jika anda menggunakan kereta persendirian untuk tujuan perniagaan. Menggunakan kereta di luar tujuan yang dibenarkan, termasuk kegunaan komersial yang tidak diisytiharkan, boleh menyebabkan perlindungan tidak sah atau tuntutan ditolak.
Diskaun Tanpa Tuntutan atau NCD mengurangkan premium insurans kereta persendirian anda bagi setiap tahun tanpa tuntutan. NCD berkait dengan pemegang polisi dan kereta. Ia boleh dipindahkan ke kereta lain, tertakluk kepada syarat syarikat insurans. Menurut panduan PIAM, kadar NCD untuk kereta persendirian adalah seperti berikut.
Sebagai contoh, jika premium anda RM1,500, NCD 55% bernilai RM825. Jika tuntutan menyebabkan NCD anda kembali kepada 0%, anda mungkin membayar premium lebih tinggi pada tahun berikutnya sementara membina semula diskaun tersebut. Jika kos membaiki kemek hanya RM600, bandingkan dulu kos pembaikan dengan nilai NCD yang mungkin hilang.
Bergantung pada syarat polisi, tuntutan berikut mungkin tidak menjejaskan NCD anda:
Semak nombor pendaftaran kereta anda menggunakan penyemak NCD BJAK. Pemindahan NCD tertakluk kepada syarat syarikat insurans dan biasanya tidak boleh dibahagikan antara dua kenderaan atau dipindahkan kepada pemilik lain. Lihat panduan pemindahan NCD PIAM.
Harga bukan satu-satunya perkara yang perlu anda lihat semasa renew insurans kereta. Sebelum renew, semak lima perkara ini:
Pastikan NCD yang dipaparkan dalam sebut harga pembaharuan sama dengan kelayakan NCD semasa anda. NCD boleh memberi perbezaan yang ketara pada harga insurans, jadi semak dahulu sebelum membandingkan sebut harga.
Nilai kereta anda mungkin sudah berubah sejak polisi terakhir. Semak sama ada nilai yang diinsuranskan masih sesuai dengan nilai kereta anda dan sama ada polisi menggunakan nilai pasaran atau nilai dipersetujui. Baca panduan kami tentang nilai yang diinsuranskan dan nilai pasaran vs nilai dipersetujui.
Fikirkan sama ada perlindungan semasa masih sesuai dengan kereta dan cara anda menggunakannya. Bergantung pada keperluan anda, anda mungkin memerlukan perlindungan komprehensif, pihak ketiga kebakaran dan kecurian, atau pihak ketiga.
Semak add-on yang anda ambil tahun lepas. Anda boleh kekalkan, buang atau tambah perlindungan seperti:
Add-on yang tersedia bergantung pada syarikat insurans dan polisi yang dipilih.
Jangan bandingkan harga insurans sahaja. Semak apa yang termasuk dalam setiap sebut harga, termasuk nilai yang diinsuranskan, add-on, ekses dan manfaat lain.
Anda tidak perlu kekal dengan syarikat insurans yang sama apabila renew insurans kereta. NCD anda tetap kekal, jadi menukar syarikat insurans semasa renew tidak bermakna anda kehilangan NCD.
Daripada membandingkan harga sahaja, lihat keseluruhan pakej: harga untuk perlindungan yang sama, nilai yang diinsuranskan, add-on yang tersedia dan harganya, serta bengkel dan urusan tuntutan yang ditawarkan oleh setiap syarikat insurans.
Ya. Seksyen 90 Akta Pengangkutan Jalan 1987 menjadikan penggunaan kenderaan di jalan awam tanpa insurans sebagai satu kesalahan. Insurans pihak ketiga ialah perlindungan minimum yang diperlukan.
Ya. Kereta anda mesti mempunyai polisi insurans yang masih aktif sebelum JPJ boleh mengeluarkan atau memperbaharui roadtax. Anda boleh dapatkan sebut harga insurans kereta dan tambah roadtax dalam satu bayaran.
Biasanya, ya. Kebanyakan perjanjian sewa beli mewajibkan insurans komprehensif selagi anda masih membayar pinjaman kereta. Insurans pihak ketiga hanya melindungi anda daripada tuntutan jika anda menyebabkan kecederaan atau kerosakan kepada orang lain. Ia tidak melindungi kereta yang dibiayai oleh bank.
Anda boleh dikenakan denda, penjara atau hilang kelayakan memandu. Anda juga mungkin perlu membayar sendiri kos kecederaan atau kerosakan yang berlaku kepada orang lain kerana tiada syarikat insurans untuk menanggung kos tersebut.
Terdapat tiga jenis utama insurans kereta di Malaysia: komprehensif, pihak ketiga kebakaran dan kecurian (TPFT), serta pihak ketiga. Takaful motor menawarkan perlindungan yang serupa berlandaskan prinsip Syariah. PIAM menerbitkan rujukan industri.
| Apa yang dilindungi? | Komprehensif | Pihak ketiga kebakaran & kecurian | Pihak ketiga |
|---|---|---|---|
| Kematian dan kecederaan kepada orang lain | |||
| Kerosakan harta benda orang lain | |||
| Kebakaran dan kecurian melibatkan kereta anda | |||
| Kerosakan akibat kemalangan pada kereta anda |
Had perlindungan, pengecualian dan manfaat tambahan bergantung pada insurer dan polisi. Semak Helaian Pendedahan Produk sebelum membeli.
Motor Takaful ialah alternatif kepada insurans kereta konvensional yang mengikut prinsip Syariah. Ia menawarkan tiga tahap perlindungan utama yang sama:
Perlindungan, pengecualian, excess dan NCD boleh berbeza mengikut penyedia, jadi bandingkan butiran polisi sebelum membuat pilihan. Layari Malaysian Takaful Association untuk mengetahui lebih lanjut tentang Takaful Motor.
Insurans pihak ketiga biasanya paling murah, tetapi perlindungannya lebih rendah berbanding perlindungan kebakaran dan kecurian atau komprehensif. Untuk kereta bernilai RM15,000, perlindungan komprehensif mungkin hanya berharga RM200 hingga RM400 lebih setahun. Bandingkan harga sebelum membuat keputusan kerana perlindungan tambahan mungkin tidak semahal yang anda sangka.
Insurans komprehensif melindungi lebih banyak risiko berbanding jenis polisi lain. Namun, sesetengah perlindungan tidak termasuk secara automatik dan memerlukan perlindungan tambahan.
Contoh di bawah berdasarkan satu kes terpilih dengan jumlah diinsuranskan RM50,000. Data diambil daripada Product Disclosure Sheet (PDS) Zurich, Allianz, Tokio Marine dan Takaful Malaysia. Harga, manfaat dan ketersediaan berbeza mengikut syarikat insurans, kenderaan dan polisi. Harga yang anda dapat mungkin berbeza.
Perlindungan bencana khas mungkin berbaloi, terutamanya jika anda tinggal di kawasan mudah banjir. Sebagai contoh, Zurich Z-Driver PDS menunjukkan contoh harga RM100 setahun untuk jumlah diinsuranskan RM50,000. Harga anda bergantung pada syarikat insurans, kereta dan polisi.
Add-on pilihan pelanggan BJAK: All Drivers Coverage dipilih dalam 60.2% polisi, diikuti Perlindungan Cermin Kereta (26.2%) dan Special Perils Cover untuk banjir, ribut dan tanah runtuh (12.1%). Perlindungan Cermin Kereta berpurata RM199.82 dan Special Perils RM79.60 bagi setiap polisi.2
Harga insurans kereta berbeza mengikut kenderaan, pemandu dan perlindungan. Sejak harga insurans motor diliberalisasikan pada 1 Julai 2016, syarikat insurans boleh menilai risiko dan menetapkan harga yang berbeza. Sebab itu kereta yang sama boleh mendapat harga yang berbeza.
Lihat Liberalisation of Motor Insurance BNM dan dokumen dasar Phased Liberalisation.
Sebut harga yang diterima pelanggan BJAK: bagi 10 model yang paling banyak disebut harga, purata sebut harga antara RM338 untuk Proton Wira hingga RM995 untuk Honda City. Perodua Myvi berpurata RM693, Proton Saga RM585 dan Toyota Vios RM924.4
Premium anda bergantung sebahagiannya pada nilai kereta yang diinsuranskan, yang biasanya berdasarkan nilai pasaran. Lihat jumlah diinsuranskan dan nilai pasaran vs nilai dipersetujui.
Add-on pilihan akan meningkatkan premium. 8% cukai perkhidmatan dan RM10 duti setem juga dikenakan.
Umur anda, sejarah tuntutan, umur kenderaan, lokasi dan cara anda menggunakan kereta boleh mempengaruhi premium.
Enjin yang lebih besar biasanya mempunyai kos insurans yang lebih tinggi.
Anda boleh mendapat diskaun sehingga 55%, menjadikannya salah satu faktor terbesar yang boleh anda kawal.
Harga road tax bergantung pada beberapa faktor seperti:
Sebagai contoh, kadar road tax kereta persendirian di Semenanjung Malaysia bergantung pada kapasiti enjin, dengan kadar yang berbeza untuk kereta saloon dan bukan saloon.
Anda boleh gunakan Kalkulator Road Tax BJAK untuk semak anggaran harga road tax sebelum renew.
Road tax kini berbentuk digital untuk kenderaan yang layak, jadi anda tidak perlu lagi mempamerkan pelekat road tax fizikal pada cermin kereta.
Selepas pembaharuan road tax selesai diproses, anda boleh semak road tax digital melalui aplikasi MyJPJ.
Jika orang lain memandu kereta anda, road tax digital juga boleh dikongsi melalui MyJPJ.
Sesetengah kes insurans kereta memerlukan semakan manual, termasuk pindah milik, kereta baharu tanpa nombor plat, kenderaan total loss, pindahan NCD dan pertukaran kelas kenderaan.
Hantar nombor pendaftaran anda dan ringkasan situasi. WhatsApp +6016-699 9129 atau hubungi 03-9213 1717. Hubungi kami
Periksa jika ada yang cedera: Hubungi 999 jika sesiapa memerlukan rawatan segera.
Ambil gambar kejadian: Ambil gambar kedua-dua kereta, nombor pendaftaran, keempat-empat bahagian kereta dan kedudukan kereta di jalan sebelum mengalihkannya, jika selamat.
Tukar maklumat: Kongsi maklumat hubungan, lesen memandu dan insurans. Jangan mengaku salah atau bergaduh tentang siapa bersalah. Syarikat insurans akan menilai tuntutan berdasarkan bukti.
Elakkan bayaran tunai di tepi jalan: Laporkan kemalangan kepada syarikat insurans sebelum bersetuju membayar apa-apa.
Gunakan khidmat tunda yang diluluskan: Hubungi talian tunda syarikat insurans, bukan menerima bantuan daripada trak tunda yang tidak dikenali.
Buat laporan polis dengan segera: Ikut tempoh laporan dan syarat yang ditetapkan oleh polis serta polisi anda. Tuntutan kecurian juga mungkin perlu dilaporkan kepada pihak berkuasa berkaitan.
Maklumkan syarikat insurans secepat mungkin: BJAK boleh membantu menyelaras tuntutan untuk polisi yang dikeluarkan melalui BJAK.
Gunakan bengkel panel: Ini mungkin membolehkan syarikat insurans menguruskan pembaikan secara terus, tertakluk pada syarat dan kelulusan.
Semak ekses: Anda mungkin perlu membayar ekses wajib, seperti RM400 dalam keadaan tertentu, serta ekses sukarela jika berkenaan. Semak caj betterment: Jika alat ganti asal yang baharu digunakan pada kereta lama, anda mungkin perlu membayar sebahagian kos. Jumlah dan had usia kereta bergantung pada polisi.
Jangan hidupkan kereta yang ditenggelami banjir: Menghidupkan enjin boleh menyebabkan kerosakan lebih teruk. Tunda kereta dan dapatkan pemeriksaan dengan selamat.
Panduan ringkas untuk bantu anda bandingkan perlindungan, pilih add-on, renew roadtax dan faham proses tuntutan di Malaysia.
Lawati Hab PembelajaranInsurans kereta melindungi anda daripada kerugian kewangan tertentu yang melibatkan kenderaan dan pihak ketiga. Perlindungan bergantung pada sama ada anda memilih komprehensif, TPFT atau pihak ketiga.
Ya. Sekurang-kurangnya insurans pihak ketiga diperlukan untuk menggunakan kenderaan di jalan awam di Malaysia, dan insurans yang sah diperlukan sebelum roadtax boleh diperbaharui.
Di Malaysia, 'first party' biasanya merujuk kepada insurans kereta komprehensif. Ia boleh melindungi kerosakan akibat kemalangan pada kereta anda sendiri serta liabiliti kecederaan dan kerosakan harta benda pihak ketiga, tertakluk pada terma polisi.
Takaful motor ialah perlindungan kenderaan patuh Syariah berasaskan sumbangan peserta ke dalam dana bersama. Perlindungan, tuntutan, excess dan manfaat bergantung pada sijil takaful serta pengendali.
Takaful motor menawarkan perlindungan yang serupa dengan insurans motor, tetapi struktur kontrak dan dana berbeza. Sumbangan, tuntutan, excess dan NCD bergantung pada sijil serta terma pengendali. Banding pilihan takaful di halaman Rakan Insurans & Takaful.
Harga insurans motor telah diliberalisasikan secara berperingkat di Malaysia, jadi insurer boleh menilai risiko dan menetapkan harga perlindungan yang layak secara berbeza. Sebab itu kereta yang sama boleh menerima sebut harga berbeza daripada insurer berlainan.
Tiada satu harga tetap. Premium bergantung pada faktor seperti nilai diinsuranskan, NCD, risiko pemandu dan kenderaan, lokasi, penggunaan, insurer serta add-on. Gunakan Kalkulator Insurans kami untuk anggaran.
Banding sebut harga daripada 16 Rakan Insurans & Takaful secara sebelah-menyebelah. Semak premium, perlindungan, excess, add-on dan manfaat sebelum memilih polisi sesuai dengan harga terendah.
NCD yang layak biasanya boleh dibawa apabila anda menukar insurer, tertakluk pada peraturan insurer. Semak kelayakan semasa melalui Semakan NCD kami.
Excess wajib dikenakan pada tuntutan kerosakan sendiri apabila pemandu berumur bawah 21 tahun, memegang lesen P atau L, atau tidak dinamakan dalam jadual polisi. Perlindungan semua pemandu menghapuskan pencetus pemandu tidak dinamakan, tetapi bukan syarat umur atau lesen.
Ya. Membandingkan sebut harga insurans kereta di BJAK adalah percuma. BJAK mungkin menerima komisen daripada insurer yang anda pilih; semak Helaian Pendedahan Produk dan butiran pembayaran akhir sebelum membeli.
Insurans kereta komprehensif standard biasanya tidak termasuk kerosakan banjir secara automatik. Anda mungkin memerlukan add-on Peril Khas, tertakluk pada terma dan ketersediaan insurer.
Tuntutan cermin sahaja di bawah add-on cermin yang layak biasanya tidak mengurangkan NCD. Tanpa add-on itu, tuntutan mungkin diproses secara berbeza mengikut polisi. Semak NCD dan terma polisi anda.
Jika anda menggunakan kereta untuk e-hailing, anda biasanya memerlukan perlindungan yang secara khusus membenarkan penggunaan e-hailing atau hire-and-reward. Polisi kereta persendirian biasa mungkin tidak melindungi tuntutan semasa membawa penumpang berbayar.
Ia menyediakan perkhidmatan tunda seluruh negara tanpa had jarak untuk ahli. Untuk senarai penuh manfaat tepi jalan, semak halaman Manfaat VIP.
Ya. Anda boleh banding dan renew insurans kereta dahulu, kemudian tambah roadtax dalam transaksi yang sama jika tersedia. Gunakan Kalkulator Roadtax untuk semak jumlah roadtax.
Ramai insurer membenarkan pembaharuan sebelum polisi semasa tamat, biasanya sehingga kira-kira dua bulan lebih awal. Tarikh mula polisi baharu sepatutnya selepas tarikh tamat polisi semasa.
Rekod digital dikemas kini dalam aplikasi MyJPJ dalam masa 30 minit. Untuk semak kadar, gunakan Kalkulator Roadtax kami.
Ya. Pilihan pembayaran yang layak boleh termasuk ansuran bulanan, BNPL dan pelan kad kredit. Terma bergantung pada penyedia. Lihat Pilihan Pembayaran kami.
Anda tidak sepatutnya memandu tanpa insurans yang sah. Anda juga tidak boleh renew roadtax tanpa insurans aktif, dan mungkin perlu menanggung sendiri tuntutan jika menyebabkan kecederaan atau kerosakan semasa tidak diinsuranskan.
Hubungi Hotline VIP BJAK 24/7 untuk bantuan tunda segera dan penyelarasan tuntutan.
Minta sebab penolakan secara bertulis daripada insurer dan gunakan proses aduan mereka dahulu. Jika pertikaian layak dan masih belum selesai, anda boleh eskalasi kepada Financial Markets Ombudsman Service.
Tidak. Insurans kereta perlu aktif terlebih dahulu sebelum road tax boleh diperbaharui. Jika insurans anda sudah tamat tempoh, renew insurans dahulu sebelum meneruskan pembaharuan road tax.
Harga road tax bergantung pada faktor seperti kapasiti enjin, jenis kenderaan, kawasan dan jenis pemilikan. Anda boleh gunakan Kalkulator Road Tax untuk semak anggaran harga bagi kenderaan anda.
Ya. Anda boleh renew road tax secara online dengan BJAK. Insurans kereta perlu aktif sebelum pembaharuan road tax boleh diproses.
Anda boleh semak road tax digital melalui aplikasi MyJPJ. Log masuk ke akaun anda, pergi ke bahagian kenderaan dan pilih kenderaan yang berkaitan.
Untuk kenderaan yang layak, road tax kini berbentuk digital dan boleh disemak melalui MyJPJ. Pelekat fizikal tidak diperlukan.
Tidak. Anda perlu renew insurans kereta terlebih dahulu dan memastikan ia aktif sebelum road tax boleh diperbaharui.
Pembaharuan road tax boleh terjejas jika terdapat saman tertunggak atau rekod sekatan. Saman yang perlu dijelaskan mungkin perlu diselesaikan terlebih dahulu sebelum pembaharuan boleh dilakukan.
Keperluannya bergantung pada pendaftaran kenderaan dan syarat yang ditetapkan. Pastikan maklumat pemilik dan kenderaan adalah betul sebelum membuat pembaharuan.
Ya, selagi kenderaan tersebut memenuhi syarat pembaharuan dan mempunyai insurans yang aktif. Jika anda baru membeli kereta terpakai, pastikan maklumat pemilikan dan kenderaan telah dikemas kini dengan betul sebelum renew road tax.
Disemak pada 16 Okt 2026 oleh Ronald Lim
Pakar Insurans dan Takaful
Ronald Lim ialah Ketua Pegawai Eksekutif Kumpulan BJAK dan menyemak kandungan insurans kereta kami untuk memastikan ketepatan dan kebolehpercayaannya. Beliau mempunyai beberapa kelayakan dalam bidang insurans dan takaful, serta gelaran Registered Financial Planner (RFP) dan Shariah Registered Financial Planner (Shariah RFP) daripada Majlis Perancang Kewangan Malaysia.
Panduan insurans kereta kami disemak berdasarkan dokumen polisi syarikat insurans, helaian pendedahan produk dan sumber industri yang berkaitan untuk membantu rakyat Malaysia membuat keputusan yang lebih tepat ketika membandingkan perlindungan dan premium.
Berdasarkan data sebut harga dalaman BJAK yang merangkumi 5,154,622 permintaan sebut harga. Potensi penjimatan ialah premium median tolak premium terendah bagi setiap permintaan. Premium dikumpulkan dalam jalur RM50, dan permintaan dengan premium RM0 dikecualikan. Ini bukan jaminan penjimatan untuk setiap pelanggan. Sumber: Purata Penjimatan Insurans Kereta Selepas Membandingkan Penyedia Insurans
Berdasarkan data polisi pelanggan BJAK. Kadar pemilihan ialah peratusan polisi dalam set data yang mengandungi setiap add-on. Harga purata ialah purata premium kasar bertulis bagi setiap add-on, bukan harga terjamin. Ketersediaan dan premium berbeza mengikut syarikat insurans dan polisi. Sumber: Add-On Insurans Kereta Paling Popular dalam Kalangan Pelanggan BJAK
Berdasarkan data sebut harga dalaman BJAK: 5,143,368 sebut harga petrol (ICE) bagi 4,609 model dan 11,257 sebut harga EV bagi 146 model. Hibrid plug-in dikumpulkan di bawah ICE. Purata ialah jumlah premium dibahagi dengan bilangan sebut harga. Angka ini mencerminkan data sebut harga BJAK, bukan keseluruhan pasaran Malaysia. Sumber: Insurans Kereta EV vs Petrol di Malaysia: Apa Perbezaannya?
Berdasarkan papan pemuka Purata Premium Kasar Mengikut Jenama-Model BJAK, petikan pada 1 Oktober 2026, bagi 10 model dengan jumlah sebut harga tertinggi di BJAK. Purata dianggarkan menggunakan jalur harga RM50, dan sebut harga RM0 dikecualikan. Ini bukan harga terjamin atau sebut harga semasa. Sumber: Purata Harga Insurans Kereta Mengikut Model Kereta